
Pourquoi faire appel à un courtier pour votre crédit immobilier ?
Courtage immobilier : comprendre les avantages d'un accompagnement professionnel pour son crédit.
Une sélection d’analyses pour mieux cadrer les décisions liées à cette thématique immobilière.
Les articles de cette rubrique aident à hiérarchiser les risques, documents et arbitrages à traiter.
Courtage immobilier : comprendre les avantages d'un accompagnement professionnel pour son crédit.
Guide pratique pour comprendre le lien entre taux BCE et taux immobilier : barèmes bancaires, mensualité, TAEG, capacité d'emprunt et scénarios.

Achat maison : frais de notaire, banque, garantie, assurance, agence, travaux, taxe foncière et marge de sécurité à prévoir.

Le dépôt de garantie chez le notaire sécurise souvent un compromis de vente, mais son montant, sa restitution et sa perte dépendent des clauses signées.
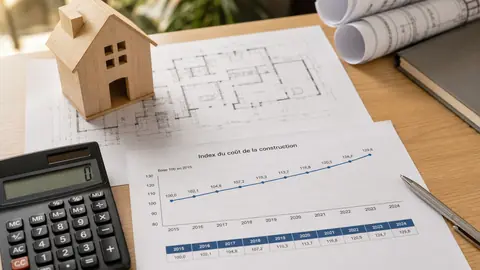
L'indice construction n'est pas un seul chiffre. ICC, BT01, IRL ou ILC ne servent pas au même moment dans un projet immobilier.
Lire 40 ans de taux immobiliers sans se tromper : périodes clés, mensualité réelle, prix, travaux et marge de sécurité pour le bâti ancien.

Guide pratique pour obtenir un prêt immobilier sans CDI : preuves de revenus, comptes, apport, simulation prudente, assurance et erreurs à éviter.
Comprendre le rôle de l'apport personnel dans un achat immobilier, son effet sur la mensualité et les erreurs à éviter avant de signer.

Préparer son dossier de financement avant les visites aide à mieux cibler les biens, défendre son offre et éviter les mauvaises surprises.
Le PTZ dans l'ancien avec travaux peut aider un achat à rénover, mais il exige zone éligible, budget solide, devis cohérents et preuves bancaires.
Les critères pratiques pour réussir un premier investissement locatif : emplacement, prix réel, tension locative, pièges à éviter et simulation du cash-flow.
Entre crédits immobiliers, prêts à la consommation et emprunts divers, il devient vite difficile de garder une vision claire de ses remboursements. Pour beaucoup de foyers, la solution passe par le regroupement de prêts.
Vous envisagez de faire fructifier votre épargne mais redoutez de vous perdre dans la jungle des placements financiers ? Les SICAV représentent une solution intermédiaire séduisante : accès aux marchés sans nécessiter des milliers d'euros, gestion confiée à des experts, et une flexibilité rare.
Depuis avril 2025, le Prêt à Taux Zéro (PTZ) a connu une transformation majeure en redevenant universel sur tout le territoire français et en réintégrant les maisons individuelles.
Les Français épargnent davantage, avec un patrimoine moyen de 44 217 euros qui révèle une approche réfléchie et prudente face aux incertitudes économiques.
Le marché de l emploi français connaît une mutation structurelle : près de 4 millions d actifs travaillent aujourd hui sans contrat à durée indéterminée, exercant en tant que salariés en CDD, micro-entrepreneurs, intermittents ou intérimaires.
Rénover son logement, agrandir un espace de vie ou moderniser une cuisine : autant de projets qui donnent envie d'agir, mais qui demandent souvent un financement complémentaire.
Tu veux savoir rapidement si ton projet d'achat avant revente tient la route ? Avec Excel (version Microsoft 365 ou Excel en ligne), tu construis en quelques minutes un cadre solide pour estimer un prêt relais. La règle clé est simple : la banque avance une partie du prix de vente de ton bien actuel, [ ]
Les mensualités d un crédit immobilier peuvent rapidement peser sur votre budget et limiter vos projets. Chaque ajustement du prêt ou de l assurance influe sur votre capacité à gérer vos finances. Certaines décisions prises au bon moment réduisent le coût global et améliorent la flexibilité de remboursement.

Les frais de licitation ne se résument pas à la soulte. Voici comment lire le coût complet d'une sortie d'indivision avant de signer.
Lorsque l'on envisage un prêt immobilier, disposer des bonnes coordonnées d'un organisme de crédit foncier peut faire toute la différence. Obtenir rapidement un contact service client fiable aide à gagner du temps et d'être guidé avec précision dans ses démarches.

Fiscalité, droits à prêt, taux garanti et besoin de liquidités : les vérifications à faire avant de clôturer un PEL sans achat prévu.

Les erreurs qui fragilisent un dossier de financement immobilier et la méthode pour présenter un projet bancaire clair, prudent et crédible.

Rachat de crédits immobilier : méthode pour comparer mensualité, coût total, frais, assurance, reste à vivre et risques avant de regrouper ses prêts.
Un bon dossier bancaire ne dépend pas d'un score magique : il repose sur des comptes lisibles, un projet chiffré, un taux d'effort maîtrisé et une réserve réelle.

L'annonce BNP Paribas Cardif peut faciliter certains dossiers, mais elle ne remplace pas le droit à l'oubli, la convention AERAS ni la comparaison des assurances emprunteur.
Transmettez le contexte du bien, les chiffres connus et la décision à prendre. L’échange permet de remettre les priorités dans le bon ordre.
Nous contacter